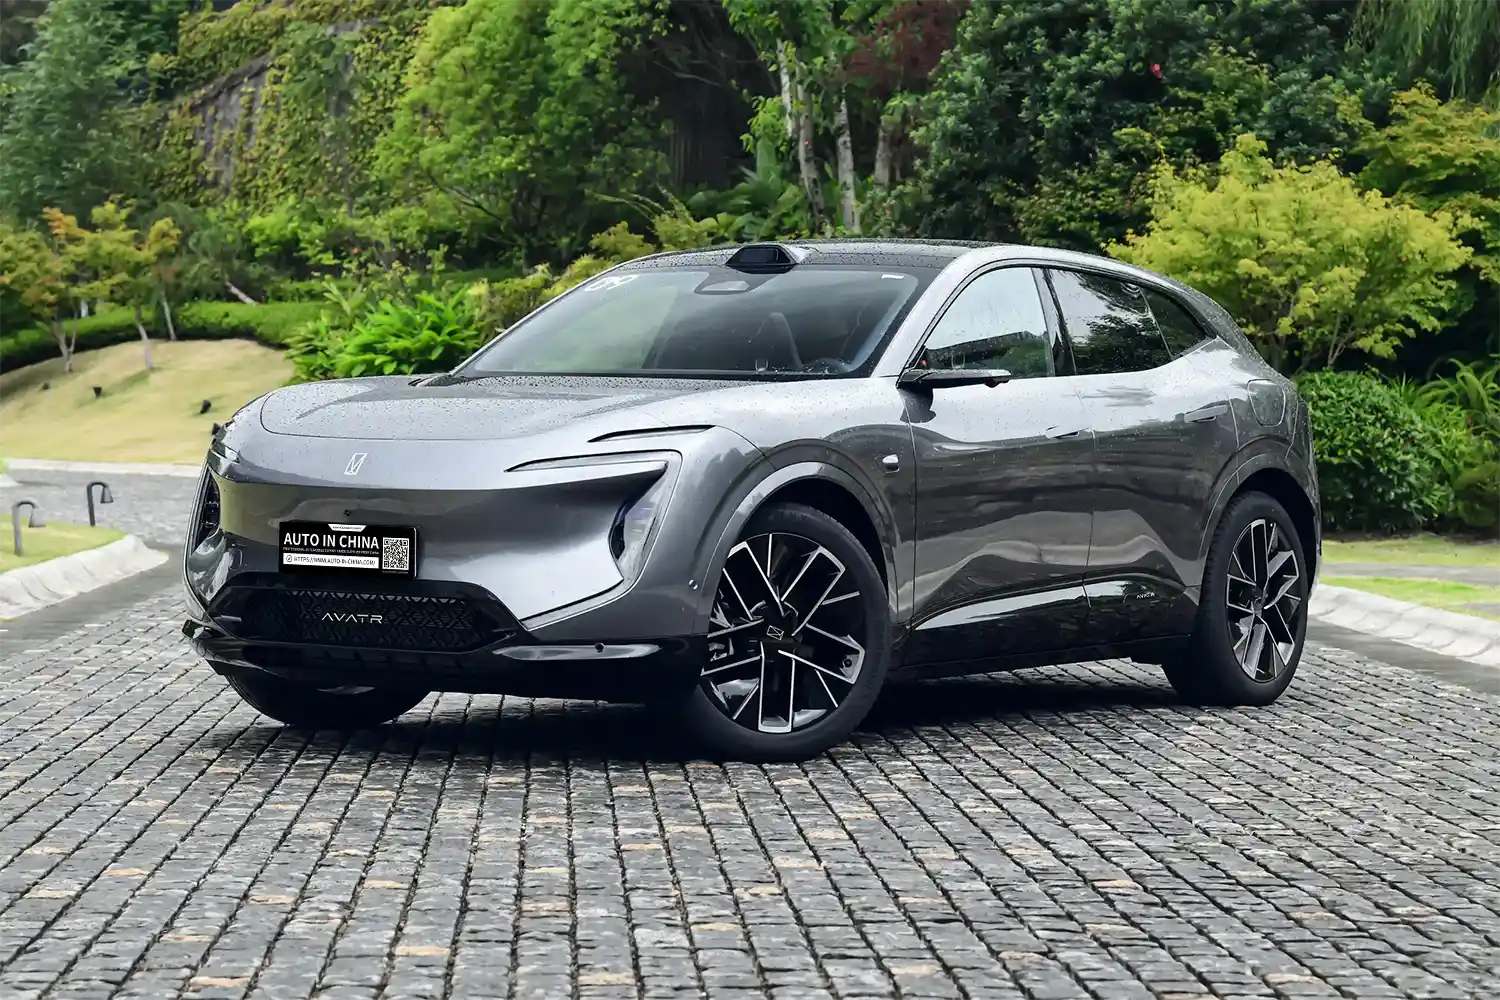
На Паризькому автосалоні 2026 року представлені рекордні 20 китайських автомобільних брендів — приблизно вдвічі більше, ніж два роки тому. Така присутність демонструє, наскільки швидко китайські виробники намагаються розширити частку на європейському ринку.
Серед учасників — як уже відомі в Європі BYD і Chery, так і нові для багатьох покупців марки Aito та Avatr. Основний акцент робиться на електромобілях і plug-in гібридах.
Європа стає ключовим напрямом експансії
Доступ китайських виробників до американського ринку залишається обмеженим, а внутрішня конкуренція в Китаї надзвичайно жорстка. Тому Європа для багатьох брендів стає одним із найважливіших напрямів міжнародного зростання.
Китайські компанії активно відкривають дилерські мережі, локальні офіси та розглядають виробництво безпосередньо в ЄС.
Plug-in гібриди допомагають обходити частину тарифного тиску
Європейські мита насамперед спрямовані на електромобілі китайського виробництва. Через це частина компаній значно активніше пропонує plug-in гібриди, які підпадають під інші торговельні умови.
У цьому сегменті китайські марки вже займають помітну частку європейського ринку.
Європейські бренди відповідають дешевшими електромобілями
Volkswagen, BMW, Stellantis та інші виробники намагаються скоротити собівартість батарей і випустити доступніші моделі. Для покупця конкуренція означає ширший вибір, але для заводів — додатковий тиск на маржу.
Особливо складною ситуація є для брендів, які одночасно фінансують перехід на електротягу, програмне забезпечення й оновлення виробництва.
Паризький салон показує новий баланс сил
Ще кілька років тому китайські бренди на великих європейських автосалонах сприймалися переважно як новачки. Тепер вони займають значну частину виставкового простору й конкурують за покупця безпосередньо з традиційними європейськими марками.
Для європейського автопрому це вже не майбутній ризик, а реальна конкуренція за ціну, технології, дизайн і дилерську присутність.
Локальне виробництво стає наступним етапом конкуренції
Кілька китайських груп уже вивчають або реалізують проєкти складання автомобілів у Європі. Це може зменшувати тарифний тиск і водночас створювати нову конкуренцію за місцевих постачальників, інженерів та батарейні компоненти.